年金定期便を開いて、毎月いくらもらえるのか計算してみたら、思ったより少なかった。
そんな経験はないでしょうか。
私もねんきんネットの定期便で、月5万円台という金額を見ました。
40代独身で、20代は派遣やアルバイトを行き来していた私には、老後を考えるには心細い数字です。
ただ、40代の私に届く定期便に載っているのは、これまで加入してきた分だけでした。
定期便の金額だけで、老後の年金を決めつけなくて大丈夫です。
私はねんきんネットのかんたん試算で、65歳からの見込額を出し直しました。
結果は月11万円台で、定期便の約2倍です。
この記事では、定期便の読み方とかんたん試算の手順を紹介します。
平均との比べ方と足りない分の考え方も、私の実際の数字で書きました。
年金定期便で毎月いくらもらえるか
年金定期便に書かれている年金額は年額なので、12で割ると毎月いくらもらえるかの目安になります。
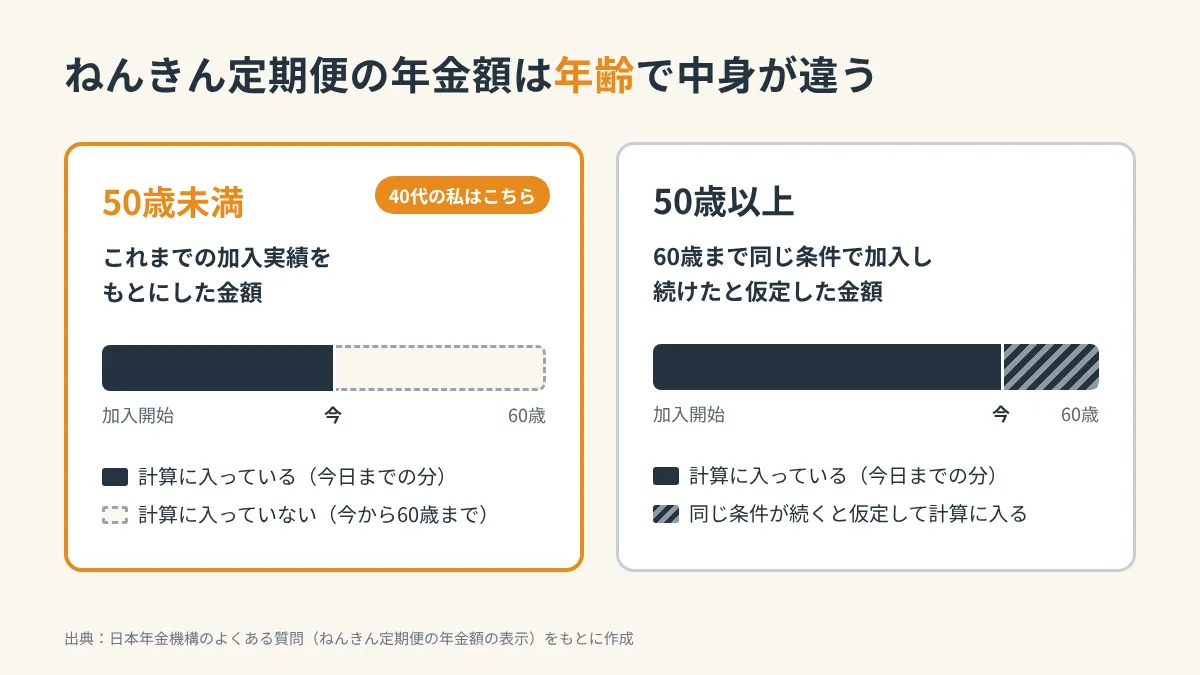
ただし、50歳未満の人に届く定期便の金額は、これまで加入してきた分だけで計算されています。
これから60歳まで納める保険料の分は入っていません。
私の数字を先に出しておきます。
2026年8月時点の記録で、定期便の「これまでの加入実績に応じた年金額」を12で割ると月5万円台でした。
ねんきんネットのかんたん試算で65歳からの見込額を出すと、月11万円台です。
同じ私の年金でも、どちらの数字を見るかで約2倍の差がありました。
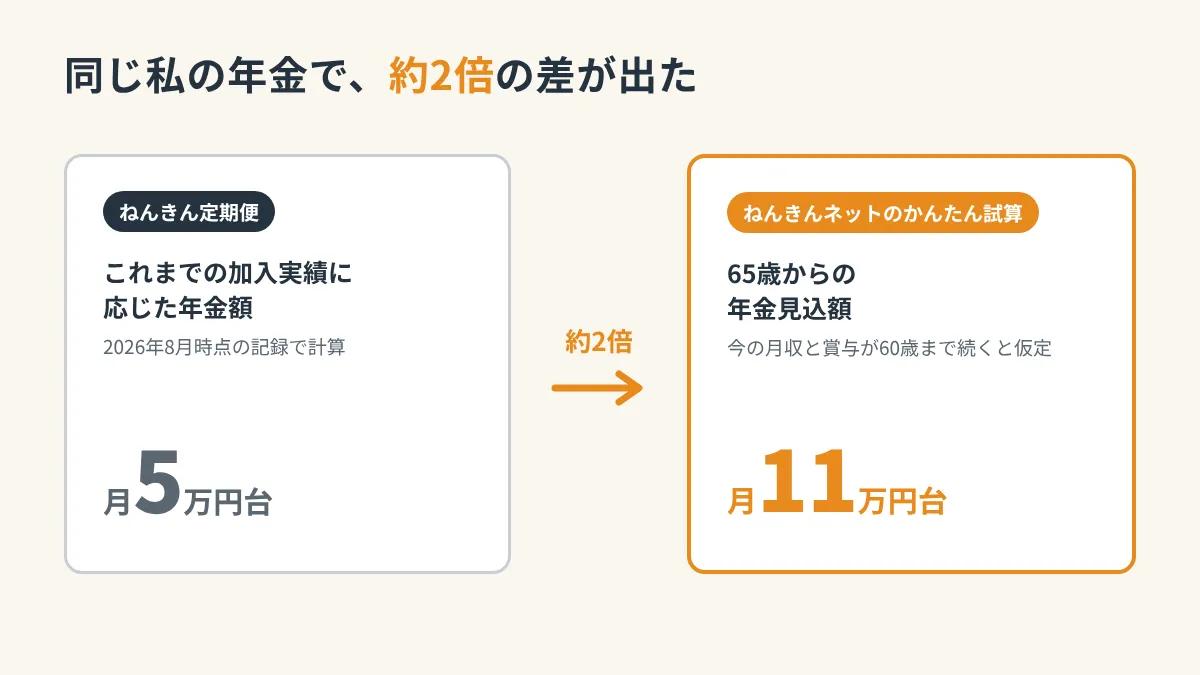
定期便の金額は「今日までの分」で、65歳からの見込額とは別の数字です。
50歳未満の定期便は加入実績の金額
定期便の年金額は、年齢によって中身が変わります。
日本年金機構の説明では、50歳未満はこれまでの加入実績をもとにした金額です。
50歳以上は、今の制度に60歳まで同じ条件で加入し続けたと仮定した金額が載ります。
日本年金機構のよくある質問でも、定期便の年金額はこれまでの加入実績などで計算した目安だと案内されています。
40代の定期便が少なく見えるのは、60歳までの残りの期間が計算に入っていないからです。
私は以前、ハガキの定期便で金額を見てショックを受けたことがあります。
今回、あらためてねんきんネットで定期便を開くと、年額を12で割った金額はやはり月5万円台でした。
 いーしげ
月5万円だと、老後生活は正直不安しかない…
ただ、この金額は60歳までの残りが入っていない数字です。
老後を判断するのはまだ早いと考えて、試算に進みました。
ねんきんネットで見込額を試算した
ねんきんネットのかんたん試算を使うと、今の働き方が60歳まで続いた場合の、65歳からの見込額が出ます。
いーしげ今の給料が60歳まで続いたら、年金は月いくらになるんだろう
かんたん試算は、まさにその条件で計算する仕組みです。
手順は次の4つです。
- ねんきんネットにログイン
- 「将来の年金額を試算する」を選択
- 「かんたん試算」で試算条件を確認
- 試算結果で65歳からの見込額を確認
かんたん試算の前提は、日本年金機構のねんきんネットの案内で確認できます。
試算条件の画面には、今と同じ条件で60歳まで加入する前提が表示されます。
私の場合、今の加入制度は厚生年金で、今の月収と賞与が60歳まで続く前提でした。
条件を変えたいときは「詳細な条件で試算」を選ぶと、受給を始める年齢などを自分で設定できます。
試算結果は、65歳から月11万円台でした。
定期便の月5万円台と比べると、約2倍です。
20代を非正規で過ごしたことを考えると、正直、予想より少し多い金額でした。
この見込額は、今の月収と賞与が60歳まで続くと仮定した数字です。
働き方や収入が変われば、見込額も変わります。
ねんきんネットのIDを持っていない人は、厚生労働省の公的年金シミュレーターでも試算できます。
IDやパスワードは要らず、定期便の二次元コードを読み取れば入力も早く済むツールです。
定期便の金額が少なく見えたら、かんたん試算で65歳からの見込額まで出してみるのが近道です。
年金の平均受給額と比べると
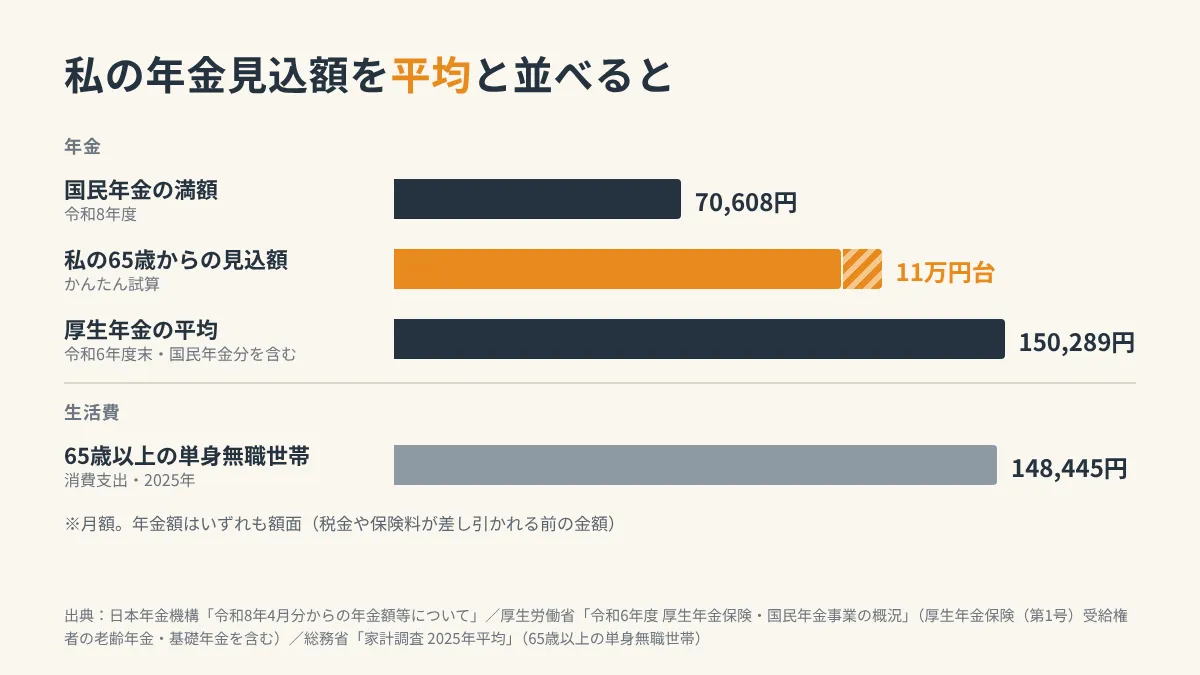
月11万円台という私の見込額は、厚生年金の平均月額には届きません。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は150,289円です。
この金額には国民年金の分も含まれています。
国民年金だけの満額は、令和8年度で月70,608円です。
私の見込額は、国民年金の満額よりは多く、厚生年金の平均よりは少ない位置にあります。
平均より低い理由には心当たりがあります。
20代は派遣やアルバイトを行き来していて、その間は国民年金の期間でした。
厚生年金は給与に比例して増えるため、加入期間が短い分、平均との差になって表れます。
氷河期世代の年金と老後の見通しは、氷河期世代の老後は厳しい?年金見込み月11万円台の私の計算という記事にまとめました。
生活費とも比べてみます。
総務省の家計調査(2025年)では、65歳以上の単身無職世帯の消費支出は月148,445円です。
私の年金の見込額だけでは、この平均的な支出に届きません。
しかも、見込額は額面の金額です。
実際に受け取るときは、ここから税金や保険料が差し引かれます。
年金から差し引かれるものは、日本年金機構のよくある質問で確認できます。
老後の一人暮らしの生活費の内訳は、老後の一人暮らしの生活費の内訳|月28万円から引いて約20万円という記事にまとめました。
平均と比べると、私の年金だけでは平均的な生活費をまかなえないことが分かりました。
年金の足りない分は自分で備える
足りない分を見積もるときの基準は、平均ではなく自分の生活費です。
私の今の生活費は、家計簿アプリで8ヶ月測った全項目の平均で月約28万円です。
生活費の測り方と内訳は、一人暮らしの生活費の内訳|40代独身が8ヶ月測った実額は月約28万円という記事にまとめました。
私の老後の生活費は、今の暮らしを基準にした目安です。
老後は地元に戻る予定なので、帰省の費用はかからなくなります。
今の生活費(毎月約28万円)から、車と帰省、ブログの費用がなくなる前提です。
食費や趣味の費用も下がると見て、月20万円ほどを目安にしています。
年金の月11万円台との差は、月8〜9万円ほどです。
手取りで比べると、差はもう少し開きます。
この分は、NISAの取り崩しなどで補う考えです。
私の場合の考え方で、人に勧めるものではありません。
年金の見込額が分かると、自分で用意する額を生活費の実額から逆算できます。
自分で用意する方法として、私は2つを続けています。
1つは、急な出費に備える生活防衛資金を生活費の1年分持つことです。
もう1つは、40代で始めたNISAの積立です。
生活防衛資金を1年分にした理由は、独身の生活防衛資金はいくら?頼れる人がいない私が1年分にした理由という記事に書きました。
NISAを40代で始めた経緯は、積立NISAは40代から遅い?氷河期世代の私が始めた理由という記事にまとめています。
SBI証券の口座については、SBI証券4年目の本音レビュー|いま口座開設する手順も解説という記事で紹介しています。
NISAは元本が保証される制度ではありません。
過去の運用実績は、将来の取り崩し額を保証するものではないため、私も金額は控えめに見積もっています。
この記事は、特定の金融商品や証券会社をすすめるものではありません。
 いーしげ
足りない分はNISAで埋めていく。積立はこれからも続けるよ
まとめ|年金定期便は試算まで見る
この記事の要点は、次の4つです。
- 定期便の年額を12で割ると毎月の目安
- 50歳未満の定期便は今日までの加入実績分
- かんたん試算で65歳からの見込額を確認
- 見込額と自分の生活費で足りない分を把握
少ない金額を見ると、そこで手が止まりますよね。
次にやることは、ねんきんネットで定期便の「これまでの加入実績に応じた年金額」を見て、そのままかんたん試算に進むことです。
IDがない場合は、公的年金シミュレーターに定期便の二次元コードを読み込ませる方法もあります。
見込額が出たら、家計簿アプリなどで自分の生活費の実額と並べてみてください。
定期便の金額は途中経過です。試算まで進めば、老後に備える額を自分の数字で考えられます。


コメント