「氷河期世代の老後は厳しい」という見出しを見て、自分は大丈夫なのかと気になりませんか。
20代を非正規で過ごした人ほど、年金がいくらになるのか分からず、心配が大きくなりがちです。
手がかりは、世代全体の話ではなく、自分の年金見込みと生活費を並べた数字です。
自分の数字で確かめれば、老後に足りない額と、その備え方が見えてきます。
私も氷河期世代の40代独身で、20代は派遣やアルバイトを行き来していました。
試算した年金見込みは月11万円台で、8ヶ月測った今の生活費は毎月約28万円です。
この記事では、年金が少なくなりやすい理由と、私の年金と生活費の差を紹介します。
国の支援は、パートなどが厚生年金に入りやすくなる改正と、2029年の財政検証を待つ基礎年金の底上げを取り上げます。
私が続けている3つの備えも、公的資料と私の数字で書きました。
読み終えるころには、自分の老後で何を確かめればいいかが分かります。
氷河期世代の老後は本当に厳しいのか
氷河期世代の老後は、世代全体で見ると厳しいと言える根拠があります。
ただ、一人ひとりの老後の見通しは、自分の年金と生活費の数字で決まります。
政府の資料での就職氷河期世代は、おおむね1993年から2004年の間に就職活動をした世代です。
政府が2026年4月に決めた「新たな就職氷河期世代等支援プログラム」は、この世代の現状として次の3つを挙げています。
不本意ながら非正規で働く人は、2025年時点で33万人います。
残りの2つは、賃金の伸びがほかの世代より小さいことと、金融資産が少ない世帯の割合が大きいことです。
年金の見通しも、楽観できる数字ではありません。
厚生労働省の推計では、2024年度に50歳の人が65歳で受け取る年金は、3割強から4割弱が月10万円未満の見込みです。
幅があるのは経済の前提を2通りで計算しているためで、金額は物価の上昇分を割り戻した値です。
ただ、同じ推計で2024年度に65歳になった人は、4割を超えています。
上の世代のほうが、月10万円未満の割合は高いということです。
年金の額は、生まれた世代だけでなく、どの年金にどれだけ入ってきたかで大きく変わります。
「氷河期世代は老後破綻する」という言葉を見ると身構えますが、世代の数字がそのまま自分に当てはまるわけではありません。
そこで私は、自分の年金見込みと今の生活費を数字で確かめました。
氷河期世代の年金が少なくなる理由
氷河期世代の年金が少なくなりやすい理由は、厚生年金に入れなかった期間にあります。
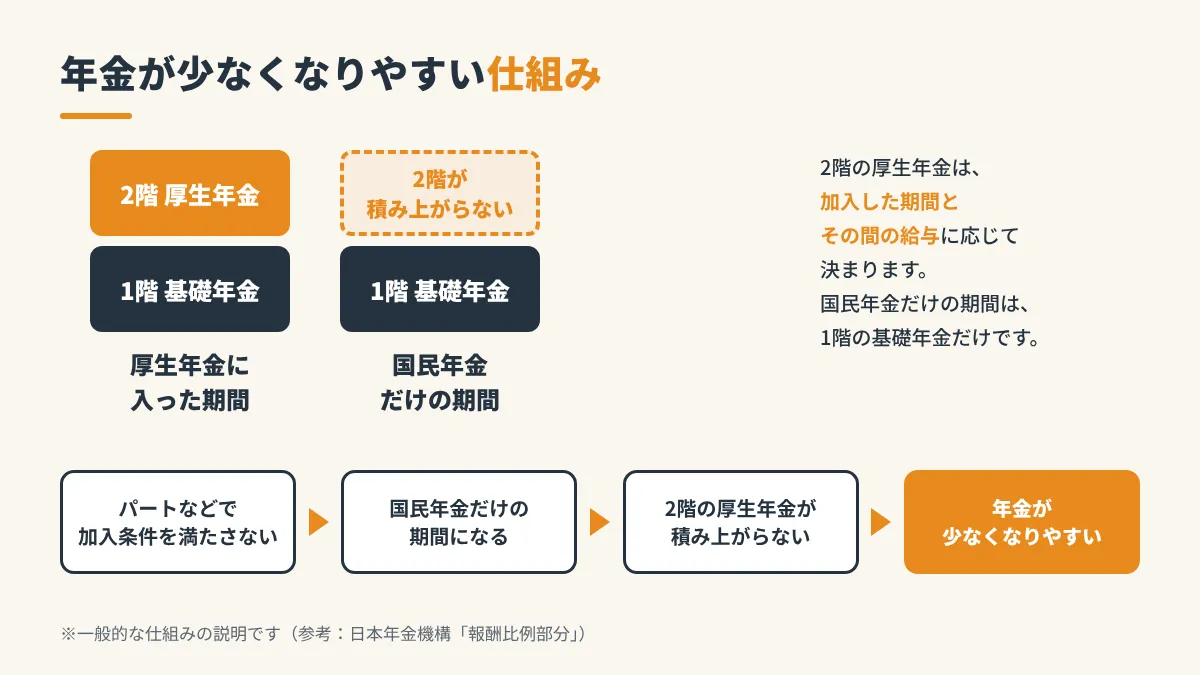
公的年金は2階建てです。
国民年金だけの人は1階の基礎年金を受け取り、厚生年金に入ったことがある人はそこに2階の厚生年金が上乗せされます。
2階の部分は、加入した期間とその間の給与に応じて決まる仕組みです。
パートやアルバイトなど短時間の働き方では、条件をすべて満たさないと厚生年金に入れません。
その期間は国民年金だけになり、2階が積み上がらないのです。
私も20代は派遣やアルバイトを行き来していて、その間は国民年金の期間でした。
正社員になったのは35歳のときです。
厚生労働省の資料は、2024年度に65歳になった人の平均年金額を、経歴ごとに示しています。
厚生年金に20年以上入った人の平均は、国民年金が中心だった人の2倍以上です。
同じ推計では、若い世代ほど厚生年金に入る期間が延び、低い年金の人が減っていく見通しになっています。
自分の年金がどのくらいになるかは、見込額を出してみるのが早道です。
私の年金見込みは月11万円台
私の年金見込みは、65歳から月11万円台です。
定期便の金額を12で割った月5万円台の、約2倍になりました。
2026年8月時点の記録で、定期便の「これまでの加入実績に応じた年金額」を12で割ると月5万円台でした。
 いーしげ
以前ハガキの定期便を見たときも、正直ショックだった…
ただ、50歳未満の人に届く定期便の金額は、これまで加入してきた分だけで計算されています。
ねんきんネットのかんたん試算で65歳からの見込額を出すと、月11万円台でした。
前提は、今の加入制度が厚生年金で、今の月収と賞与が60歳まで続くことです。
働き方や収入が変われば、この見込額も変わります。
定期便の読み方とかんたん試算の手順は、年金定期便の見方|毎月いくらもらえるか40代独身が試算したという記事に書きました。
月11万円台は、国民年金の満額より多く、厚生年金の平均より少ない位置です。
| 区分 | 月額 |
|---|---|
| 国民年金の満額(令和8年度) | 70,608円 |
| 私の年金見込み(65歳から) | 11万円台 |
| 厚生年金の平均(令和6年度末・国民年金の分を含む) | 150,289円 |
満額の出典は、日本年金機構の「令和8年4月分からの年金額等について」です。
平均は、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によります。
平均に届かない理由には心当たりがあります。
20代の国民年金の期間は、2階の厚生年金が積み上がっていない期間だからです。
老後の生活費の目安と年金の差
年金の見込みと老後の生活費の目安を並べると、私の場合は毎月8〜9万円ほどの差があります。
差を出すときに使ったのは、世の中の平均ではなく、自分の生活費です。
老後の一人暮らしの生活費の平均と内訳は、老後の一人暮らしの生活費の内訳|月28万円から引いて約20万円という記事に書いています。
今の生活費は、家計簿アプリで8ヶ月測った全項目の平均で、毎月約28万円です。
測り方と内訳は、一人暮らしの生活費の内訳|40代独身が8ヶ月測った実額は月約28万円という記事にまとめました。
老後は地元に戻る予定です。
今の暮らしを基準に、車と帰省とブログの費用がなくなる前提です。
食費や趣味の費用も下がると見て、月20万円ほどを目安にしています。
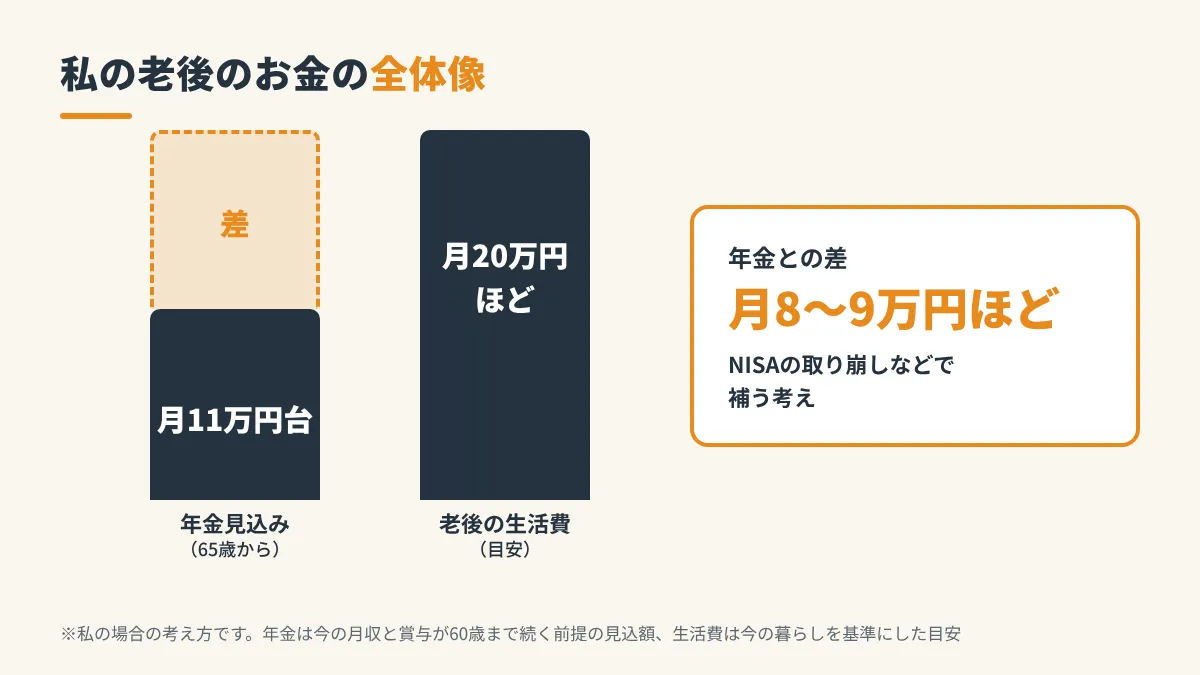
年金の月11万円台との差は、月8〜9万円ほどです。
年金の見込み額は、税金や社会保険料が引かれる前の金額です。
手取りで比べると、差はもう少し開きます。
この分は、NISAの取り崩しなどで補う考えです。
私の場合の考え方で、人に勧めるものではありません。
いーしげ月8〜9万円を、65歳からずっと自分で埋めていくのか…
氷河期世代の年金支援の今
氷河期世代の年金支援には、すでに決まったことと、これから判断されることがあります。
2025年6月に、年金制度改正法が成立しました。
柱の1つは、パートなど短時間で働く人の厚生年金の加入対象を広げることです。
週20時間以上働けば、会社の規模にかかわらず加入する方向で、10年かけて段階的に広げます。
これから短時間で働く人は、厚生年金に入る機会が広がります。
基礎年金の底上げは、条件付きで法律に盛り込まれました。
条件は、2029年に予定されている次の財政検証で、基礎年金の水準の低下が見込まれることです。
その場合に、年金額の伸びを抑える仕組み(マクロ経済スライド)の調整を早く終わらせる措置を講じます。
実際に底上げが行われるかどうかは、まだ決まっていません。
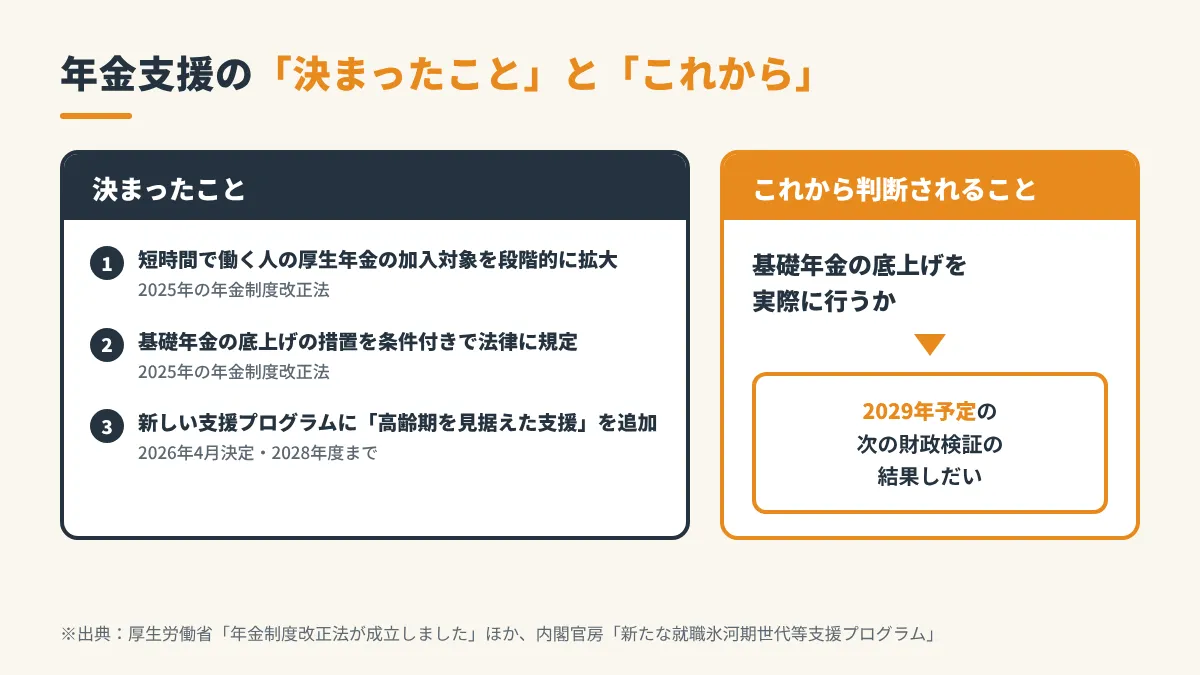
2026年4月には、政府が新しい就職氷河期世代等支援プログラムを決めました。
2028年度までの3年間程度、集中して取り組む計画です。
これまでの就労と社会参加の支援に、「高齢期を見据えた支援」が新しく加わりました。
その中身は、資産形成を学ぶ機会の後押しや65歳以降も働ける環境づくり、持ち家のない人の住まいの確保などです。
私の場合、今の加入制度は厚生年金なので、加入対象の拡大で年金が変わるわけではありません。
決まったことと検討中のことを分けておくと、制度のニュースを自分の計算に入れるかどうか判断しやすくなります。
私が続けている老後の備えは3つ
私が老後に向けて続けている備えは、生活防衛資金・NISAの積立・住む場所の3つです。
- 生活費の1年分の生活防衛資金
- 40代で始めたNISAの積立
- 老後は地元に戻る予定
1つ目は、急な出費に備える生活防衛資金を、生活費の1年分持っていることです。
頼れる人がいない一人暮らしなので、1年分にしています。
1年分にした理由は、独身の生活防衛資金はいくら?頼れる人がいない私が1年分にした理由という記事に書きました。
2つ目は、40代で始めたNISAの積立です。
年金との差を補う中心として考えています。
NISAを40代で始めた経緯は、積立NISAは40代から遅い?氷河期世代の私が始めた理由という記事にまとめました。
口座はSBI証券で、2022年に開きました。
使ってみた感想は、SBI証券4年目の本音レビュー|いま口座開設する手順も解説という記事で紹介しています。
NISAは元本が保証される制度ではなく、過去の運用実績は将来の取り崩し額を保証するものではありません。
3つ目は、老後は地元に戻る予定であることです。
月20万円ほどという老後の目安も、地元に戻る前提で出したものです。
 いーしげ
年金と生活費の差が分かったから、何を続ければいいかもはっきりしたよ
この記事は、特定の金融商品や証券会社をすすめるものではありません。
まとめ|氷河期世代の老後は自分の数字で確かめる
氷河期世代の老後は厳しいと言われますが、見通しを決めるのは自分の年金と生活費の数字です。
要点を4つに整理しました。
- 年金が少なくなりやすい理由は厚生年金に入れなかった期間
- 私の年金見込みは月11万円台・老後の目安との差は月8〜9万円ほど
- 厚生年金の加入拡大は決定済み・底上げは2029年の財政検証しだい
- 備えは生活防衛資金・NISAの積立・地元に戻る予定の3つ
次にやることは、ねんきんネットで、自分の65歳からの年金見込みを出してみることです。
見込みが出たら、家計簿アプリなどで測った今の生活費と並べてみてください。
見込額の出し方は、年金定期便の見方|毎月いくらもらえるか40代独身が試算したという記事で紹介しています。
数字が1つ出るだけでも、老後の考え方は変わりますよね。
自分の数字で確かめれば、足りない分にどう備えるかを落ち着いて考えられます。


コメント