給与明細の控除額を見るたび、「独身は払うだけ損なのでは」と感じていませんか。
2026年4月には「独身税」と呼ばれる子ども・子育て支援金の徴収も始まり、負担感は増すばかりです。
実は、社会保険料の損得は、年金・医療・介護を一括りにせず、制度ごとに切り分けると見え方が変わります。
先にお伝えすると、効きにくい制度は確かにありますが、一人暮らしの会社員にこそ効く制度もあります。
「一律に損」でも「心配いらない」でもなく、切り分けて知ることが答えです。
私は、転籍・親会社の変更・出向と3回の組織変更を経験し、そのたびに明細の控除欄と向き合ってきました。
この記事を読むと、毎月の保険料がどこへ行くのか、働けなくなったとき何に頼れるのか、明細のどこを確認すればよいかがわかります。
独身の社会保険料は高いのか、損なのか【結論:制度ごとに分かれる】
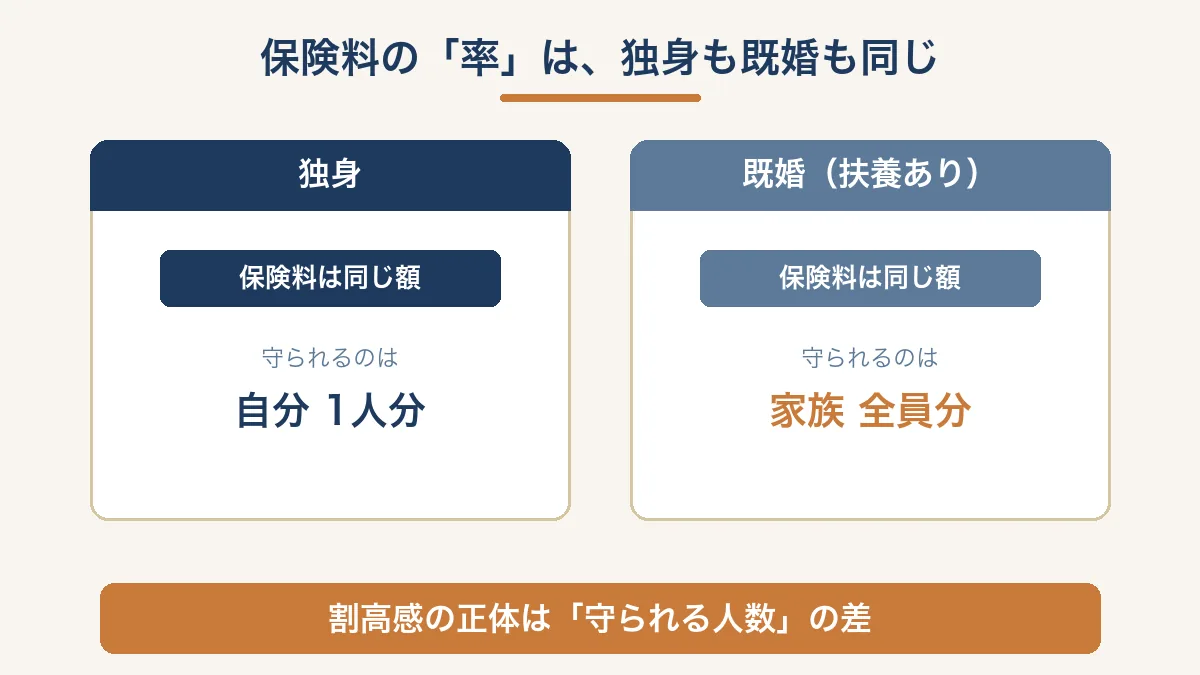
結論からお伝えすると、社会保険料の「率」は独身でも既婚でも変わりません。
社会保険料は、月給をもとにした標準報酬月額に保険料率を掛けて計算されます。
この計算式に、家族構成は入っていません。
同じ月給なら、独身の私も、配偶者と子どもを扶養する同僚も、明細から天引きされる保険料は同じ額です。
それでも「独身は高い、損だ」と感じる理由は、大きく3つあります。
1つ目は、既婚者との対比です。
会社員の健康保険は、扶養家族が何人いても保険料が変わりません。
同じ保険料で、1人分の保障か、家族全員分の保障か。この差が「割高感」の正体です。
2つ目は、税金との混同です。
独身は配偶者控除や扶養控除が使えないため、同じ年収でも所得税・住民税は高くなります。
ただ、これは税金の話で、社会保険料の仕組みとは別物です。
3つ目は、2026年4月から始まった子ども・子育て支援金です。
「独身税」と呼ばれていますが、実際には独身者だけでなく、医療保険に加入する全員が負担する上乗せです。
負担額は加入する医療保険制度や収入によって異なり、2026年度は全制度平均で月250円程度とされています。
ただ、この負担には独身にも返ってくる面があります。
公的年金は、現役世代が払う保険料でそのときの高齢者を支える仕組みです。
いま育っている子どもたちは、将来の自分の年金と医療を支える働き手になります。
子育て世帯への支援は、独身の老後の支え手を育てる投資でもある。
そう捉えると、「負担だけで恩恵ゼロ」とは言い切れません。
もっとも、数十年先の還元を毎月の明細で実感するのは難しいものです。
だからこそ、感覚ではなく制度ごとに切り分けて見ていく必要があります。
この「独身税」が本当にデマなのか、私の給与明細で実際にいくら引かれていたかは、こちらの記事で検証しています。
こうして分解すると、「独身だから保険料が高い」は正確ではありません。
ただ、払った保険料が独身に効きにくい場面は確かに存在します。
 いーしげ
社会保険料は、二人世帯以上のほうが優遇されているね…
だから私は、損か得かを一括りに語る記事は信用しないようにしています。
年金・医療・介護では、仕組みがそれぞれ違うからです。
この記事では、独身に効きにくい制度と、独身にこそ効く制度を順番に切り分けていきます。
遺族年金は独身の場合効きにくい。障害年金・傷病手当金は独身にこそ効く
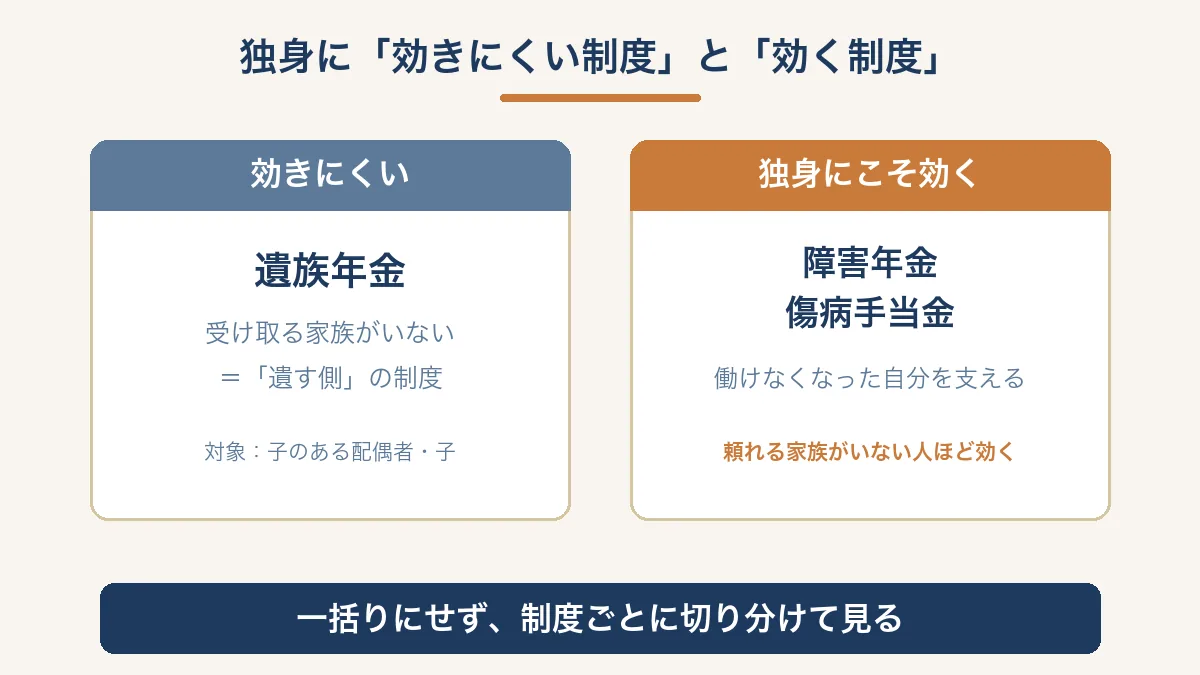
社会保険のなかには、独身に効きにくい制度と、独身にこそ効く制度の両方があります。
まず効きにくい側から見ていきます。
遺族年金は「独身の場合」に受け取る人がいない
遺族年金は、亡くなった人に扶養されていた家族の生活を守る制度です。
つまり、受け取る側の制度ではなく、遺す側の制度です。
独身で子どもがいない場合、遺族基礎年金を受け取れる人はいません。
遺族厚生年金には親も対象に入りますが、亡くなった人の収入で生計を維持されていたことなど、条件は限定的です。
多くの独身会社員にとって、ここはあまり関係のない年金部分といえます。
ここは正直に、独身に効きにくい部分です。
ただ、遺族年金は残された家族の生活を支える命綱でもあります。
効きにくいことと、不要な制度であることは別の話です。
なお、いま二人世帯の方にとっては、この制度は逆の意味を持ちます。
配偶者と死別して一人になったとき、遺族厚生年金は受け取る側として生活を支える制度になります。
「一人で老後を迎える」と一口に言っても、そこへ至る経路によって、効く制度は変わるのです。
ただし、話はここで終わりません。
障害年金と傷病手当金は、頼れる家族がいない人ほど効く
視点を「死んだ後」から「生きているのに働けなくなったとき」へ移すと、景色が反転します。
病気やケガで長く働けなくなったとき、会社員の社会保険には2つの公的保障があります。
1つは健康保険の傷病手当金で、給与のおよそ3分の2が通算1年6か月支給されます。
もう1つは障害年金で、障害の状態が続く場合に年金として支給されます。
既婚者なら、働けない期間を配偶者の収入でしのぐ選択肢があります。
独身にはそれがありません。
収入が止まったとき、公的保障だけが自分と生活の間に立ってくれます。
「独身は払うだけ」という感覚とは逆に、この保障は独身にこそ効く設計です。
受給には支給要件があります。
細かい条件は、日本年金機構と加入先の健康保険組合のサイトで確認してください。
高額療養費を知って、医療保険の入り方を変えた
高額療養費制度は、1か月の医療費の自己負担に上限を設ける仕組みです。
上限額は年収によって異なりますが、一般的な年収帯なら月9万円前後。
入院が長引いても、医療費が青天井になることはありません。
私がこの制度を調べたのは、同級生を白血病で亡くしたことがきっかけでした。
40代のうちは、自分が働けなくなる姿を想像する機会はほとんどありません。
ただ、同世代の訃報は「長期入院は他人事ではない」という現実を突きつけてきます。
一人暮らしなら、入院の手続きも、支払いも、退院後の生活も、全部自分で回すしかありません。
だから私の場合は、こう備えることにしました。
民間の医療保険を手厚くするのではなく、高額療養費制度を前提に、生活防衛資金へ緊急時のお金を組み込む。
毎月の保険料を払い続けるより、自分で持っている現金のほうが、入院にも退院後にも使い道を選ばず対応できると考えたからです。
これはあくまで私の考え方です。
持病や家系のリスクによって最適解は変わります。
ただ、「公的保障を知ってから民間保険を考える」という順番は、独身の誰にとっても損のない手順です。
厚生年金は払い損なのか。保険料と将来の受給額の関係
明細でいちばん大きい控除が、厚生年金保険料です。
「これだけ引かれて、将来もらえるのか」という疑念に、仕組みの面から向き合います。
保険料は標準報酬月額で決まる。基本給だけではない
厚生年金の保険料は、月給そのものではなく、標準報酬月額という区分をもとに計算されます。
ここで見落とされがちなのが、算定に入る範囲です。
基本給だけでなく、残業代や通勤手当も含まれます。
私はこの仕組みを、出向で通勤手当が支給されるようになったとき、明細の変化から知りました。
非課税のはずの通勤手当で、社会保険料が上がったのです。
いーしげ調べれば調べるほど、社会保険の複雑さが分かってきたよ…
払った保険料は、将来の受給額に反映される
仕組みを切り分けると、厚生年金には他の保険料と決定的に違う点があります。
標準報酬月額が上がると、将来受け取る年金額も増えることです。
厚生年金の受給額は、現役時代の標準報酬月額の記録をもとに計算されます。
保険料が上がった分は、掛け捨てになるのではなく、将来の自分への記録として積み上がります。
一方、健康保険や介護保険(40歳以上)は、負担が増えてもその分が自分に返ってくる構造ではありません。
同じ「保険料アップ」でも、意味がまったく違います。
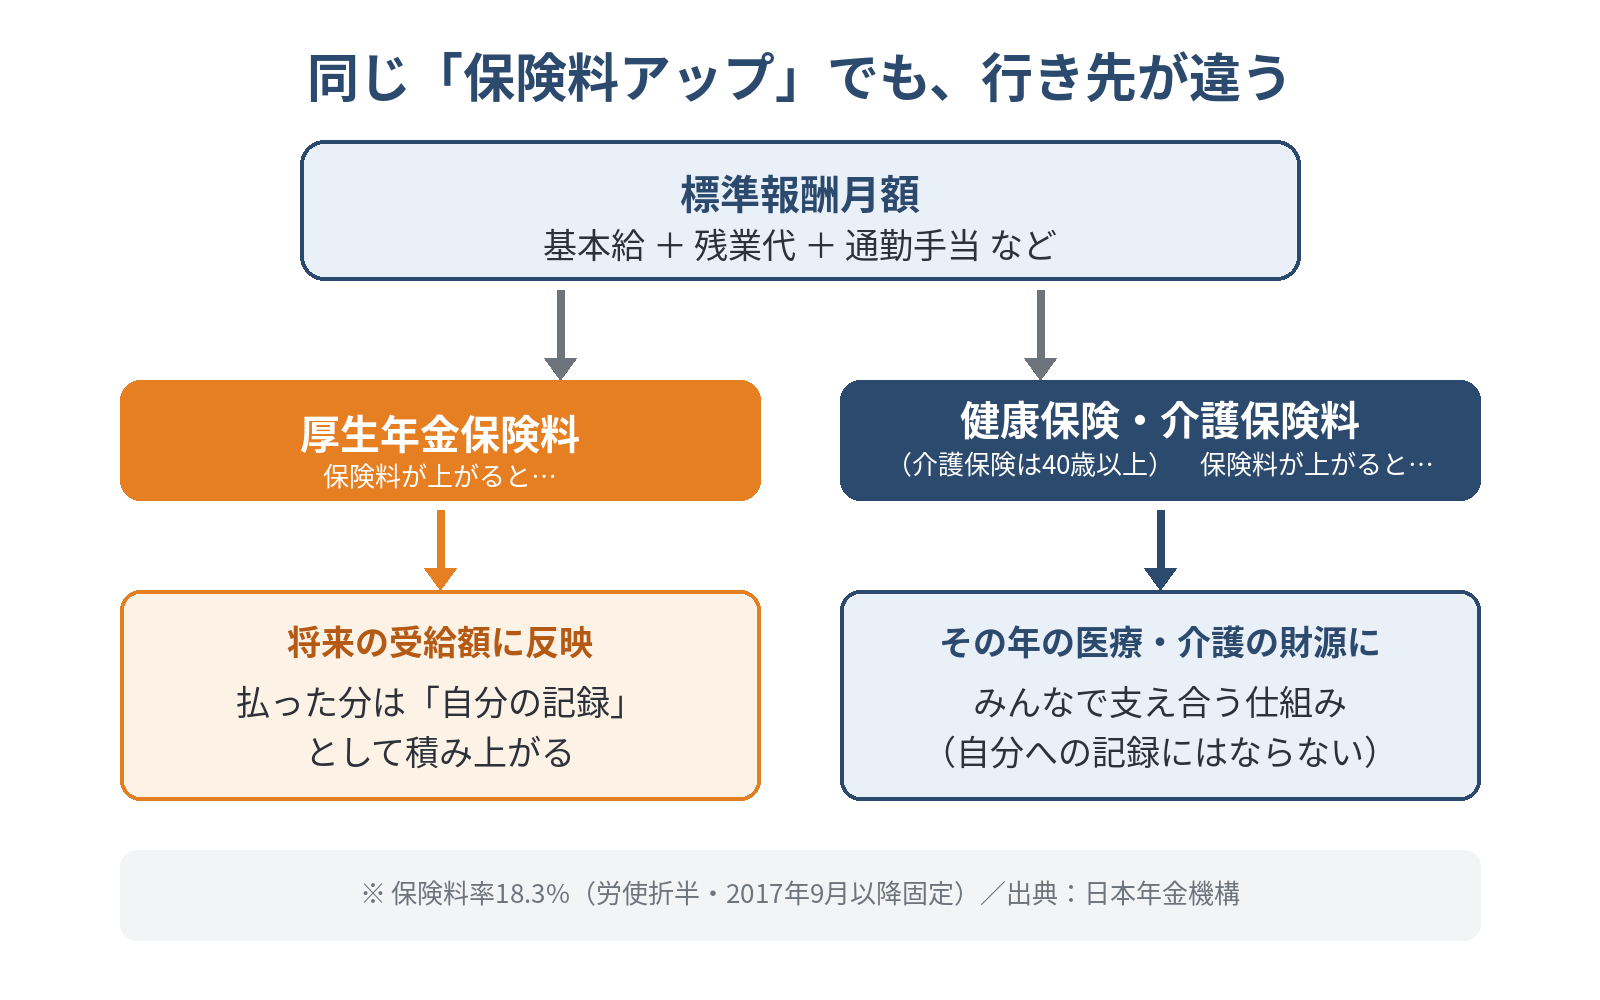
だから「厚生年金は払い損」と一言で片づけるのは、正確ではありません。
少なくとも、払った記録が受給額に反映される仕組みは、制度として明確に存在します。
それでも「損」と感じる理由には、根拠がある
一方で、割りに合わないという感覚を、誤解と切り捨てるつもりもありません。
保険料率は段階的に引き上げられ、2017年9月以降は18.3%(労使折半)で固定されています。
いまの40〜50代は、親の世代より高い料率で長く払う一方、受給開始は先の話です。
将来の給付水準がどうなるかは、そのときの経済と制度次第で、確実なことは誰にも言えません。
私は、この不確実さこそが「払い損」という言葉の正体だと考えています。
損だと確定しているのではなく、確定していないことが不安なのです。
であれば、やるべきことは制度への不満ではなく、自分の記録の確認と、制度の外側での備えになります。
組織変更3回。給与明細の社会保険料と向き合った体験
制度の話を、私の明細で答え合わせします。
転籍・親会社の変更・出向。
3回の組織変更のたびに、控除欄は違う動き方をしました。
転籍で保険料が減って喜んだ。でも減っていたのは「記録」だった
A社の清算にともなう転籍で、私の健康保険は「協会けんぽ」から、「転籍先の健康保険組合」に変わりました。
月収が約2万円下がったため、社会保険料の控除は月3,000円ほど減りました。
当時37歳の私は、明細を見て素直に喜びました。
引かれるお金が減った。
手取りの減りが少しやわらぐ、と。
年金制度のことをよく知らず、目先の控除額に一喜一憂していたのです。
いまなら、この喜びが半分間違いだったとわかります。
保険料が減ったのは、標準報酬月額が下がったからです。
そして厚生年金は、標準報酬月額の記録をもとに将来の受給額が決まります。
つまりあのとき減っていたのは、目先の負担だけではなく、将来の年金の記録でもありました。
控除が減って喜ぶか、記録が減って心配するか。
同じ明細でも、仕組みを知る前と後では見え方がまるで違います。
転籍にいたる経緯は、こちらの記事に書いています。
親会社の変更では、保険料より「補助の中身」が変わった
事業買収で親会社が変わったときは、給料がほとんど変わらなかったため、保険料もほぼ同じでした。
控除欄だけ見れば、何も起きていないように見えます。
変わったのは、健康保険組合とその補助の中身でした。
私が実感したのは人間ドックの受診の時です。
以前は健康保険組合から費用の約7割に補助が出ていましたが、変更後の補助は約2割。
同じような保険料を払っていても、受けられる補助は組合によって違うのです。
40代の独身にとって、人間ドックは自分の体を守る数少ない定期点検です。
明細の数字より、健康志向の私にはこの差がよほど生活に効きました。
保険料の「額」だけでなく「中身」も見る。
この視点は、健保組合が変わる経験をしなければ持てなかったと思います。
買収のときの経緯は、こちらの記事に書いています。
出向では、非課税の通勤手当で保険料が上がった
3回目の出向では、逆のことが起きました。
車通勤になり、ガソリン代として通勤手当が月19,000円支給されるようになったのです。
通勤手当は一定額まで非課税です。
だから税金は増えない。
それなのに、社会保険料は上がりました。
前の章で書いたとおり、標準報酬月額の算定には通勤手当も含まれるからです。
非課税のお金で保険料が上がる。
明細を見て、初めてこの仕組みを知りました。
ただ、ここで転籍のときの学びが効いてきます。
上がった保険料のうち厚生年金の分は、標準報酬月額の記録として、将来の受給額に反映されます。
負担が増えただけではなく、記録も積み上がっている。
健康保険料の増加分はそのまま返ってはきませんが、少なくとも「全部が払い損」ではありません。
 いーしげ
控除欄が動くたびに、明細の読み方を1つずつ覚えてきたんだな…
会社から標準報酬月額の通知をもらった記憶は、実はありません。
私の場合、変化はいつも給料明細が先に教えてくれました。
控除欄が動いたときこそ、仕組みを知るチャンスです。
出向の経緯は、こちらの記事に書いています。
→ 40代で絶望した私へ|出向はリストラの始まりかもしれない
独身の社会保険、自分の場合はどうか。次は「もらう側」の確認へ
ここまで、払う側の仕組みを制度ごとに切り分けてきました。
最後に残る疑問は、「では、自分の場合はどうなのか」だと思います。
この問いに答えるために必要な数字は、2つだけです。
自分が将来いくら受け取れるかと、一人の老後に毎月いくらかかるか。
この2つが揃って初めて、いま払っている保険料の意味が、自分の数字として見えてきます。
受け取る側の話は、別の記事で詳しく書いています。
65歳からの年金額の目安と、ねんきんネットでの確認手順はこちらにまとめました。
→ 年金定期便の見方|毎月いくらもらえるか40代独身が試算した
毎月の生活費がまだ見えていない方は、家計の見える化から始めるのが近道です。
→ 老後の生活費は独身でいくら必要?家計簿アプリで見える化した実体験
払う側の仕組みを知ったうえで自分の数字を確認すると、明細の見え方が変わります。
控除欄は、ただ引かれていく数字ではなく、将来の自分につながる記録でもあるからです。
まとめ:社会保険料は「切り分けて」見る
要点を整理します。
- 保険料の率は、独身でも既婚でも同じです。
- 「独身だから高い」は正確ではなく、割高感の正体は、同じ保険料で家族全員が守られる世帯との対比にあります。
- 制度ごとに見ると、遺族年金は効きにくい部分です。
一方で、障害年金・傷病手当金・高額療養費は、頼れる家族がいない人にこそ効きます。
厚生年金は、払った保険料が標準報酬月額の記録として将来の受給額に反映されます。
効きにくい制度と、効く制度を切り分けて知る。
それが独身と社会保険の付き合い方です。
次にやることは、もらう側の数字の確認です。
- ねんきんネットで受給見込み額を確認する → 年金定期便の見方|毎月いくらもらえるか40代独身が試算した
- 毎月の生活費を見える化する → 老後の生活費は独身でいくら必要?家計簿アプリで見える化した実体験
- 制度の外側の備えを積み立てる → 積立NISAは40代から遅い?氷河期世代の私が始めた理由
控除欄が動いたときこそ、社会保険の仕組みを知るチャンスです。
次に明細を見る目が、少し変わっていれば嬉しいです。


コメント